2020-2025年中国电力电子元器件行业深度分析及投资规划研究建议报告
电力电子元器件是电力电子技术的核心基础,广泛应用于新能源发电、电动汽车、工业控制、智能电网、轨道交通、消费电子等领域。2020-2025年,随着“双碳”战略的推进和新兴产业的快速发展,中国电力电子元器件行业迎来重要发展机遇。本报告对2020-2025年行业进行深度分析,并提出投资规划建议。
一、行业概述
电力电子元器件主要包括功率半导体器件(如MOSFET、IGBT、SiC/GaN器件)、无源器件(电容器、电感器、电阻器)、控制芯片及模块等。其中,功率半导体是价值核心,占电力电子系统成本的30%-50%。行业具有技术密集、资本密集、认证壁垒高等特点。
二、2020-2025年行业发展现状
- 市场规模:2020年中国电力电子元器件市场规模约3000亿元,2025年预计突破5000亿元,年复合增长率约10.8%。其中功率半导体2025年市场规模有望达2000亿元。
- 供需情况:高端产品如IGBT、SiC器件仍依赖进口,但国产化率持续提升。2025年IGBT国产化率预计从2020年的30%提升至50%以上。
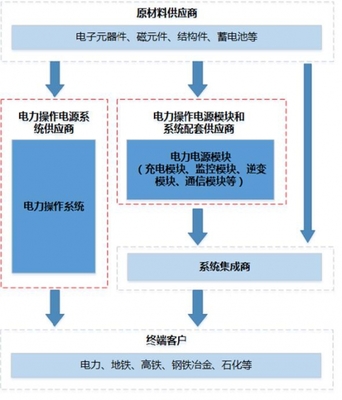
- 产业链结构:上游为半导体材料(硅片、碳化硅衬底等)和设备,中游为元器件制造,下游为新能源车、光伏、工控等应用。国内已形成较为完整的产业链,但高端材料与设备仍有短板。
- 技术进展:SiC MOSFET的产业化加速推进,2023年国内6英寸SiC衬底实现量产;IGBT第七代技术研发取得突破;模块封装技术向高功率密度、高可靠性方向发展。
- 竞争格局:国际巨头英飞凌、意法半导体、三菱电机等仍占据高端市场主导地位,国内龙头企业如斯达半导、时代电气、士兰微、三安光电等在中低端市场占据较大份额,并逐步向高端渗透。
- 政策环境:国家出台《基础电子元器件产业发展行动计划(2021-2023年)》《“十四五”数字经济发展规划》等政策,明确支持电力电子元器件产业发展,国家制造业转型升级基金、集成电路产业投资基金等提供资金支持。
三、行业发展趋势
- 市场需求驱动:新能源汽车(800V高压平台)、光伏逆变器、储能变流器、充电桩、风电变流器等下游应用持续增长,拉动电力电子元器件需求。预计2025年新能源汽车用功率半导体市场规模将超300亿元。
- 技术升级方向:SiC器件在800V高压平台车型中加速渗透,2025年国内SiC器件市场规模有望达100亿元;GaN器件在消费电子快充、数据中心电源等领域应用扩大;IGBT向高频、低损耗方向发展。
- 产业整合加速:国内企业通过并购、合作等方式整合资源,提升竞争力。例如,时代电气收购英国Dynex,斯达半导自建SiC产线。
- 绿色化与智能化:节能降耗需求推动高效电力电子器件发展,智能化趋势要求器件集成传感、保护功能。
四、行业面临挑战
- 高端技术壁垒:SiC衬底缺陷控制、IGBT芯片设计等核心技术仍需突破,研发投入大、周期长。
- 供应链风险:高端硅片、光刻胶、封装材料等依赖进口,地缘政治因素可能影响供应稳定。
- 人才短缺:尤其是具备电力电子与半导体交叉背景的高端人才稀缺。
- 市场竞争加剧:国际巨头降价竞争,国内中低端产品同质化严重,价格战风险。
五、投资规划建议
1. 重点投资领域:
(1)第三代半导体:优先投资SiC衬底、外延、器件制造及模块封装环节,关注已实现技术突破的企业;
(2)IGBT及模块:关注在车规级IGBT、光伏IGBT领域有技术积累和客户认证的企业;
(3)新兴应用:布局数据中心电源、快充、无线充电等GaN器件应用;
(4)产业链上游:投资高端半导体材料、封装基板、测试设备等薄弱环节。
2. 投资策略:
(1)长期价值投资:选择研发实力强、技术壁垒高的龙头企业,陪伴成长;
(2)产业链协同投资:通过基金或产业联盟形式,投资覆盖材料-设计-制造-封装测试的全链条;
(3)风险规避:分散投资于不同技术路线和应用领域,关注企业现金流和盈利能力。
- 区域布局建议:重点关注长三角(上海、江苏、浙江)、珠三角(深圳、广州)、京津冀(北京、天津)等产业集聚区,这些区域产业链配套完善、政策支持力度大。
- 风险提示:技术迭代风险、下游需求波动风险、国际贸易摩擦风险、企业经营管理风险。
六、结论
2020-2025年是中国电力电子元器件行业从“跟跑”向“并跑”转变的关键时期。在政策支持和市场需求双重驱动下,行业将保持快速增长,SiC、GaN等第三代半导体和车规级IGBT是投资热点。投资者应聚焦技术创新型企业,注重产业链协同,同时防范技术、市场和供应链风险。建议企业加大研发投入,突破高端技术,提升国产化率,以在全球化竞争中占据有利地位。
最新产品