2017年我国智能高频开关电源行业市场规模现状及发展趋势分析 电力电子元器件视角
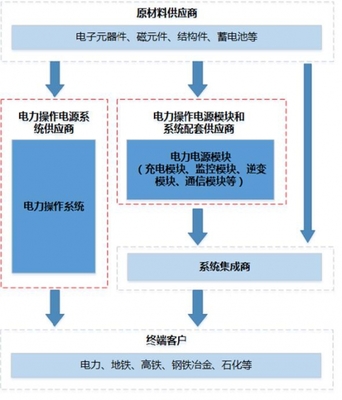
一、行业概述\n\n智能高频开关电源是利用现代电力电子技术,通过高频开关变换实现高效电能转换的电源装置,广泛应用于通信、电力、轨道交通、新能源、航空航天及工业控制等领域。作为电力电子系统的核心器件,其性能直接影响整个电子设备的效率、可靠性与智能化水平。2017年,在“中国制造2025”和“互联网+”战略推动下,我国智能高频开关电源行业保持了稳健增长态势。\n\n## 二、2017年市场规模现状\n\n### 1. 整体规模\n据相关行业协会及市场调研数据,2017年我国智能高频开关电源市场规模约为480亿元人民币,同比增长约12.5%。其中,通信领域占比最大,约为35%;电力及新能源领域紧随其后,占比约28%;工业控制与轨道交通合计占比约20%;其余为消费电子、医疗及军工等应用。\n\n### 2. 供给与需求结构\n从供给侧看,国内企业在中低端市场已占据主导地位,但高端产品(如高效率、高功率密度、数字化控制模块)仍依赖进口。2017年国内重点企业如华为、中兴、台达、汇川技术、英威腾等市场份额持续提升,国产化率约为65%。从需求侧看,4G网络深度覆盖、数据中心建设加速、光伏逆变器与电动汽车充电设施快速发展成为主要拉动力。\n\n### 3. 技术现状\n2017年,智能高频开关电源的主流技术指标为:开关频率100kHz~500kHz,效率达92%~96%,功率密度突破30W/in³。数字控制技术(DSP/FPGA)渗透率显著提高,支持PMBus、CAN等通信协议的智能化电源模块占比超过40%。宽禁带半导体器件(SiC、GaN)开始在小功率高端产品中试商用,但受限于成本,大规模普及尚需时日。\n\n## 三、发展趋势分析\n\n### 1. 高频化与高功率密度\n随着第三代半导体材料(SiC、GaN)的成熟,开关频率将向MHz级迈进,推动电源体积进一步缩小,功率密度持续提升。预计未来三年,主流工业级产品功率密度有望达到50W/in³以上,满足5G基站、数据中心等紧凑空间需求。\n\n### 2. 数字化与智能化\n数字电源控制技术将全面替代模拟控制,实现远程监控、故障预测、自适应调节等功能。电源模块将内置AI算法,支持能量管理与能效优化。2018~2022年,智能高频开关电源的数字化产品占比预计从40%提升至70%以上。\n\n### 3. 模块化与集成化\n为缩短客户开发周期,标准化、模块化电源解决方案成为主流。电力电子元器件向集成化方向发展,如将驱动、保护、控制功能集成于单一封装(IPM、PIM),降低系统复杂度,提高可靠性。\n\n### 4. 新能源与电动汽车驱动\n在新能源汽车领域,车载DC-DC变换器、车载充电机(OBC)需求爆发,推动高频开关电源向高可靠性、宽温度范围、高压化发展。光伏微型逆变器、储能变流器亦为行业带来广阔增量空间。\n\n### 5. 绿色节能与高效化\n
能效标准趋严(如80 PLUS钛金认证、CoC Tier 2),促使电源效率向97%以上突破,待机功耗低于0.1W。无桥PFC、软开关、同步整流等先进拓扑与器件将加速应用。\n\n## 四、面临的挑战与建议\n\n挑战:核心电力电子元器件(如高压MOSFET、快恢复二极管、控制器芯片)依赖进口;高端市场品牌壁垒较高;价格竞争激烈,利润率承压。\n\n建议:一是加大SiC/GaN器件与数字控制芯片的研发投入;二是推动产业联盟,建立国产化替代验证平台;三是鼓励企业向解决方案提供商转型,提升附加值;四是完善行业标准,引导健康竞争。\n\n## 五、结论\n\n2017年我国智能高频开关电源行业市场规模稳步扩大,技术创新活跃,国产化进程加快。在高频化、数字化、新能源应用及绿色节能趋势驱动下,行业将保持两位数的年均复合增长率。电力电子元器件作为核心支撑,其技术突破与产业化水平将决定我国智能高频开关电源行业的全球竞争力。
最新产品
探索电力调控奥秘——可控硅整流机小科普
二三极管库存一手货源特价 全新进口原装电子元器件配单厂家直销指南
稳利达电力电子技术 深耕电力电子元器件,赋能高效能源未来
液压气压动力机械、配电开关控制设备与电力电子元器件研发 技术融合与创新路径
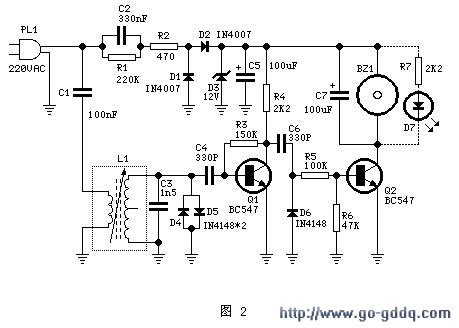
基于电力线载波技术与电子元器件选型的遥控报警器制作详解
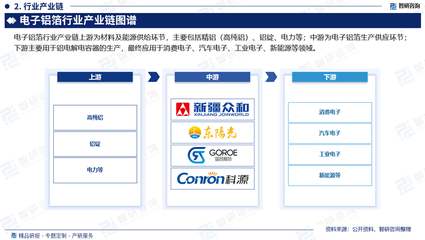
2025-2031年中国电子铝箔行业市场发展现状及竞争格局预测 电力电子元器件的视角
现代电力电子元器件识别、检测及应用——从基础到实践的全面指南
电力电子元器件批发采购全攻略 价格、厂家与平台优选
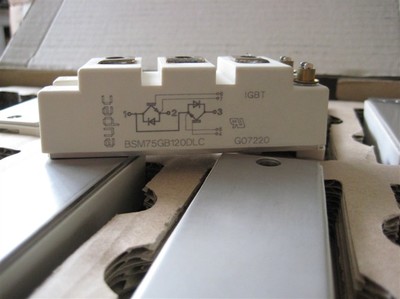
FZ600R12KS4 电力电子元器件 技术特性与应用解析
西门康可控硅模块 变频器配件的可靠选择与电力电子元器件解析