2025-2031年中国电子铝箔行业市场发展现状及竞争格局预测 电力电子元器件的视角
一、电子铝箔在电力电子元器件中的战略价值
电子铝箔是铝电解电容器的核心原材料,包括腐蚀箔和化成箔两类,其性能直接影响电容器的容量、损耗、漏电流及可靠性。在电力电子领域,铝电解电容器广泛应用于变频器、逆变器、开关电源、新能源汽车电控系统、光伏逆变器及储能变流器等场景,承担滤波、储能、耦合与退耦功能。随着电力电子器件向高频化、高功率密度和高可靠性方向演进,对电子铝箔的比电容、耐压性、机械强度及一致性提出了更高要求。2025-2031年,中国电子铝箔行业将在下游电力电子需求拉动与供给端技术升级的双重作用下,进入结构性调整与竞争格局重塑的关键阶段。
二、市场发展现状:总量增长与结构分化并行
(一)供给端:产能释放与高端瓶颈并存
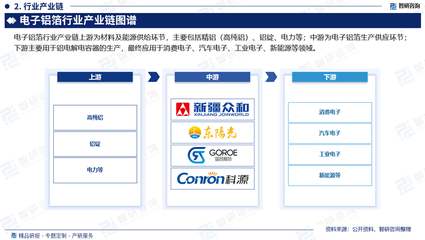
中国已成为全球最大的电子铝箔生产国,腐蚀箔和化成箔产能占全球比重超过60%。河南、新疆、广西、江苏等地形成产业集群,代表性企业包括新疆众和、东阳光、华锋股份、海星股份等。从2025年现状看,中低压腐蚀箔供给相对充足,但高压高比容化成箔、超薄高强度腐蚀箔仍存在进口依赖,尤其在耐高温、长寿命、低漏电流等高端牌号方面,日系企业(如JCC、KDK)仍占据优势。环保约束趋严和能耗双控政策限制了中小产能的盲目扩张,行业有效产能增速放缓,产能利用率向头部企业集中。
(二)需求端:电力电子驱动结构性增长
电子铝箔需求与铝电解电容器产量高度相关。2025年,消费电子类电容器需求趋于平稳,但电力电子相关领域成为主要增量来源。新能源汽车渗透率持续提升,单车铝电解电容器用量较传统燃油车显著增加,带动中高压电子铝箔需求;光伏逆变器和储能变流器装机规模扩张,对大容量、高耐压铝电解电容器形成刚性支撑;工业变频器、UPS电源及轨道交通牵引系统的国产化替代亦释放稳定需求。值得注意的是,薄膜电容器和固态电容在部分领域对铝电解电容器形成替代压力,但铝电解电容器在高压大容量场景的成本与性能优势短期内难以被完全取代,电子铝箔需求总量仍将保持温和增长,预计2025-2031年表观消费量年均增速在4%-6%区间。
(三)价格与盈利:成本波动与分化加剧
电子铝箔成本受铝价、电力成本及化成工序能耗影响显著。2025年以来,电解铝价格高位震荡与部分地区电价调整,对化成箔成本形成压力。中低端产品同质化竞争激烈,加工费承压;高压高比容、特殊规格产品因技术壁垒较高,加工费相对坚挺,企业盈利分化明显。具备一体化布局(电子光箔—腐蚀—化成)的企业在成本控制和品质稳定性上更具优势。
三、竞争格局现状与演变趋势
(一)当前竞争格局:金字塔型分层
中国电子铝箔行业呈现“金字塔”型竞争结构。第一梯队为新疆众和、东阳光等具备电子光箔—腐蚀箔—化成箔全产业链能力的企业,在高压化成箔领域具备较强话语权,客户覆盖国内外头部电容器厂商。第二梯队为华锋股份、海星股份等专注于腐蚀箔或化成箔某一环节的专业化企业,在细分产品上具备竞争力。第三梯队为大量中小型腐蚀箔企业,产品同质化程度高,议价能力弱。整体看,行业集中度呈提升趋势,头部企业在高端市场的进口替代进程加快。
(二)竞争关键要素迁移
2025-2031年,竞争焦点将从单纯产能规模转向“技术+成本+响应”的综合能力。高比容、高强度、低漏电流成为高端产品的核心指标,配套腐蚀工艺(如发孔均匀性控制)和化成工艺(如多级化成、硼酸体系优化)的know-how积累构成技术壁垒。电力电子客户对批次一致性和可靠性要求严苛,认证周期长,供应关系相对稳定,新进入者难以快速渗透。再次,绿电使用比例和能耗管理能力将影响化成箔成本结构,具备自备电厂或绿电资源的企业具备成本优势。
(三)竞争格局预测(2025-2031)
预计到2031年,行业集中度将进一步提升,CR5(腐蚀箔与化成箔合计口径)有望从当前水平提升5-8个百分点。头部企业将通过扩产高端产能和纵向整合巩固地位,部分中低端产能可能退出或被并购。外资企业在高端市场的份额将因国产替代而逐步收缩,但在部分超高端牌号上仍保持技术领先。产业链协同模式将深化,电子铝箔企业与电容器厂商联合开发定制化产品的趋势加强。
四、影响行业发展的关键变量
利好因素: 新能源汽车、新能源发电和储能装机持续增长;电力电子器件国产化进程加速;高端电子铝箔进口替代空间广阔;产业政策对关键基础材料的支持。
风险因素: 铝价和电价大幅波动侵蚀利润;薄膜电容等技术替代在部分领域加速;高端人才与技术积累不足制约突破;国际贸易摩擦影响出口与设备引进。
五、结论与建议
2025-2031年中国电子铝箔行业将处于“总量温和增长、结构持续优化、竞争加剧分化”的发展阶段。电力电子元器件的需求升级是行业增长的核心引擎,但供给端高端产能不足与低端过剩并存的结构性矛盾仍待解决。对企业而言,建议重点布局高压高比容、耐高温长寿命等高端电子铝箔的研发与产业化,强化与电力电子客户的协同认证,并通过绿电替代和工艺节能降低综合成本。对投资者而言,关注具备一体化产业链和技术积累的头部企业,以及在细分高端领域形成差异化优势的专业化企业。行业整体将在进口替代与竞争整合中迈向更高质量的发展阶段。
最新产品